臺積電財報 EPS 創新高,市場卻不買單!2027 半導體概念股
臺積電 2026 年第三季 EPS 29.43 元、年增 68.7%,AI 與先進製程帶動營收與毛利創新高;法說後股價仍回檔,本文整理財報重點、供應鏈概念股與 0052 等 ETF 比較。
臺積電(2330)2026 年第三季財報再創新高,每股盈餘(EPS)達 29.43 元,年增 68.7%,受惠於 AI 芯片與先進製程需求,全年美元營收成長預估上調至約 44%。儘管財報表現亮眼,法說會後股價仍持續回檔,反映市場對 AI 投資回報、半導體估值及未來成長空間的疑慮。
隨著 2 納米產能擴充、CoWoS 先進封裝需求增加,以及全球科技巨頭持續投入 AI 基礎建設,臺灣半導體供應鏈有哪些機會?本文整理臺積電財報重點、2027 年產業展望,以及值得追蹤的概念股與 ETF。
目錄
臺積電 2026 Q3 財報重點:EPS、毛利率與營收表現
根據 臺積電官方第三季財報,2026 年第三季營收、稅後淨利與 EPS 均創歷史新高,其中稅後淨利年增近七成,展現 AI 芯片需求帶來的獲利動能。
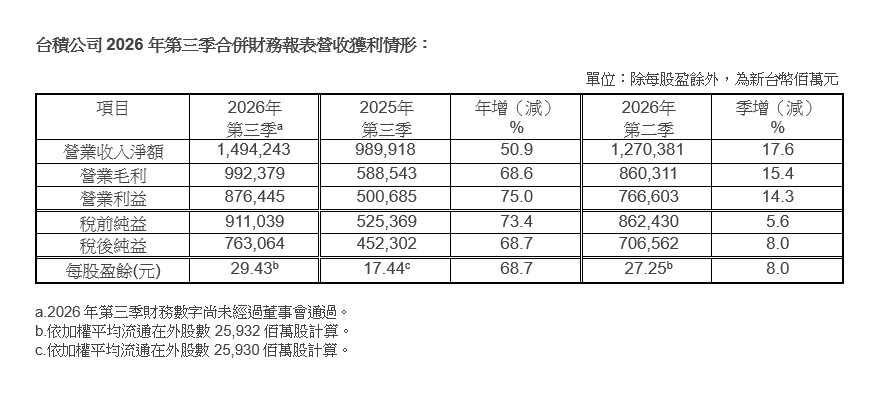
| 財報指標 | 2026 Q3 | 年增 |
|---|---|---|
| 營收 | 約 1.49 兆元 | +50.9% |
| 稅後淨利 | 約 7,630.6 億元 | +68.7% |
| EPS | 29.43 元 | +68.7% |
| 毛利率 | 66.4% | +6.9 個百分點 |
| 營業利益率 | 58.7% | +8.1 個百分點 |
臺積電第三季 7 納米及以下先進製程佔晶圓營收比重達 79%,其中 2 納米已貢獻 8%;高效能運算(HPC)營收佔比則達 68%,顯示 AI 與先進芯片已成為主要成長來源。
值得注意的是,毛利率較前季 67.7% 降至 66.4%,反映新制程量產初期成本及海外擴廠帶來的壓力。臺積電預估第四季美元營收將達 523 億至 543 億美元,毛利率落在 65% 至 67%,未來仍須關注產能利用率與獲利表現。
臺積電法說會釋出哪些訊號?2027 年三大成長動能
1. 2 納米產能持續擴充
臺積電預估 2027 年 2 納米年產能將增加超過一倍,隨著新制程逐步擴大量產,半導體設備、材料及廠務工程供應鏈有望迎來更多商機。
2. AI 與 ASIC 芯片需求增加
NVIDIA、AMD 及大型雲服務供應商持續投入 AI 芯片開發,客製化 ASIC 需求也受到關注,帶動先進製程、IC 設計服務與高速運算相關需求。
3. CoWoS 先進封裝持續擴產
臺積電維持 2026 年資本支出 600 億至 640 億美元的規劃,並預期未來數年持續擴大投資,以因應全球 AI 芯片需求,加速先進製程、CoWoS 先進封裝及海外晶圓廠佈局。隨著 CoWoS 產能持續吃緊,相關封測、設備與載板供應鏈有望受惠,後續擴產進度與訂單成長也將成為市場關注焦點。
臺積電財報創新高,為什麼股價仍然下跌?
臺積電第三季財報創新高,股價卻未同步走強。10 月 16 日股價終場下跌 20 元,收在 2,420 元,跌幅 0.82%,外資當日賣超約 2.2 萬張。董事長魏哲家出席前技術長鬍正明的《拿出辦法來》新書發表會時,也幽默表示,早已預料法說會後股價可能下跌,實際走勢仍讓他心情受到影響,笑稱正好藉由活動轉換心情。
市場分析認為,儘管財報亮眼,第三季毛利率季減 1.3 個百分點,加上資本支出未進一步上修,仍使部分投資人調整預期。Reuters 分析指出,美國通脹壓力、融資成本上升及部分 AI 雲服務商的債務風險,也加深市場對 AI 基礎建設投資回報的疑慮。
隨著市場重新評估 AI 類股估值,科技巨頭的資本支出、臺積電毛利率及未來獲利成長幅度,將成為影響半導體股價走勢的重要因素。
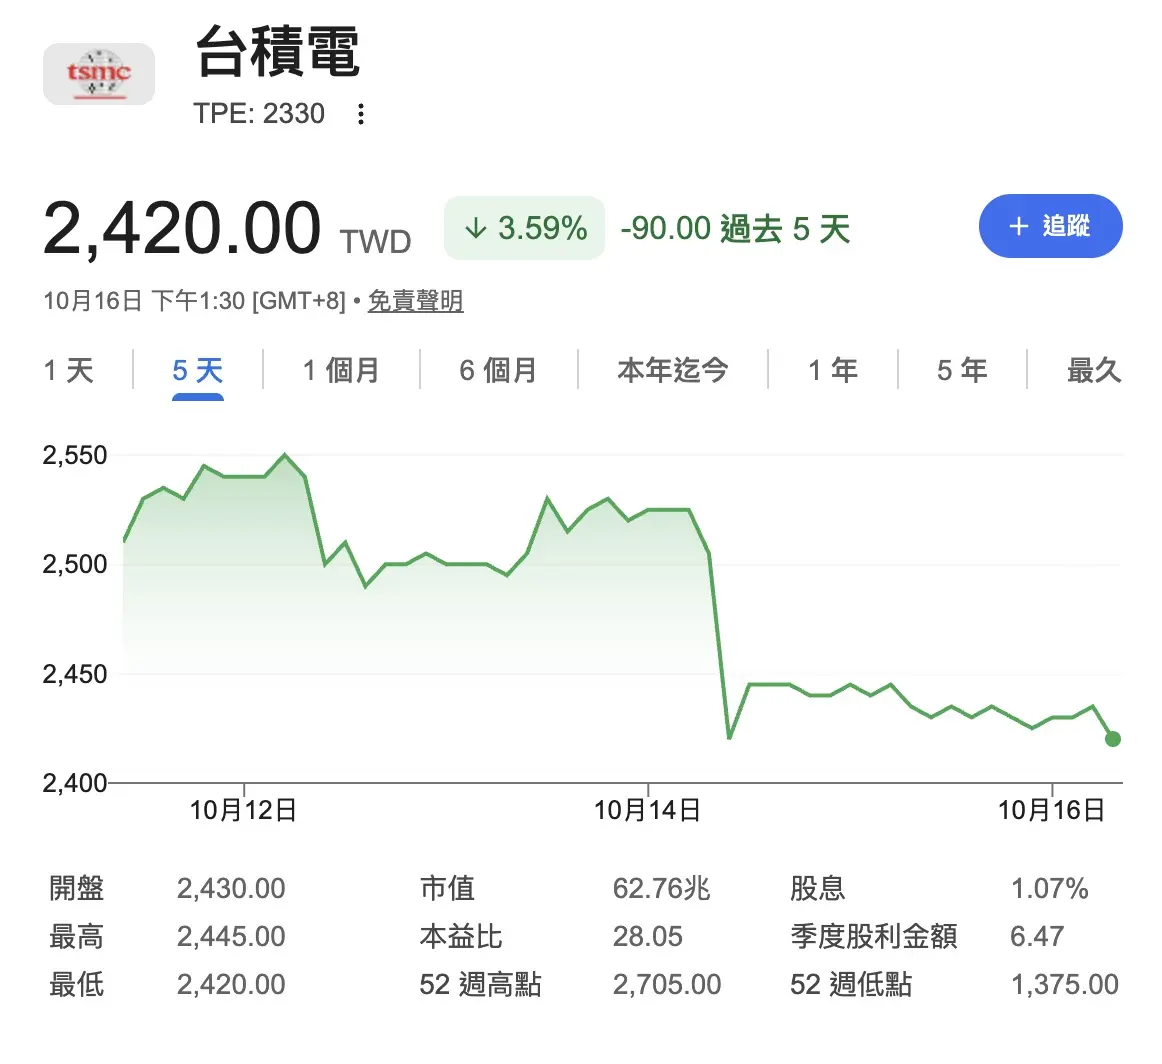
圖為臺積電相關股價走勢公開行情截圖,僅供示意。
2027 臺灣半導體概念股有哪些?六大供應鏈整理
隨著先進製程與 AI 芯片持續發展,臺積電擴產需求有機會延伸至 ASIC 設計、先進封裝、半導體設備及高階載板等產業。
| 產業分類 | 代表個股 | 投資觀察重點 |
|---|---|---|
| 晶圓代工 | 臺積電(2330) | 2 納米、AI 芯片訂單 |
| ASIC/IC 設計 | 聯發科(2454)、創意(3443)、世芯-KY(3661) | 客製化芯片需求 |
| 先進封裝/測試 | 日月光投控(3711)、京元電子(2449) | 先進封裝、芯片測試 |
| 半導體設備 | 弘塑(3131)、辛耘(3583)、萬潤(6187) | 擴產訂單、設備需求 |
| 高階載板 | 欣興(3037)、南電(8046) | AI 芯片封裝基板 |
| 廠務工程 | 漢唐(2404)、帆宣(6196) | 國內外晶圓廠建設 |
其中,半導體設備與廠務工程公司可觀察在手訂單、設備交付及月營收表現;ASIC 設計公司則需關注新專案進度、客戶集中度與產品量產時程。
投資人可透過 公開資訊觀測站 查詢各公司最新財報、營收公告及重大訊息,評估產業成長是否實際反映在企業獲利。
臺積電財報後,半導體股票還值得投資嗎?國內外法人怎麼看
臺積電第三季財報顯示 AI 芯片與先進製程需求依然強勁,但市場開始重新評估半導體類股的成長空間與合理估值。尤其全球科技巨頭持續增加 AI 基礎建設支出,相關投資能否轉化為實際獲利,將成為影響未來股價的重要因素。
根據 《MarketWatch》整理的法人觀點,摩根大通預期先進芯片需求可延續至 2028 年,花旗則預估臺積電 AI 相關營收到 2027 年可能接近翻倍,反映部分國際投資機構仍看好中長期成長。
不過,Reuters 報導指出,臺積電對 2027 年營運規劃維持審慎態度,考量總體經濟不確定性,以及零組件成本上升可能影響部分消費性電子需求。市場同時關注 AI 資本支出的回收效率,與企業獲利成長能否支撐目前的高估值。
對臺灣投資人而言,2027 年半導體產業仍具成長機會,但各供應鏈的獲利表現可能進一步分化。臺積電可觀察先進製程產能利用率與毛利率,ASIC、封測及設備公司則應追蹤實際接單、營收與獲利表現。
本文依截至 2026 年 10 月 17 日之公開資訊整理,法人預測及產業觀察均存在不確定性,相關標的僅供研究參考,不構成投資建議。